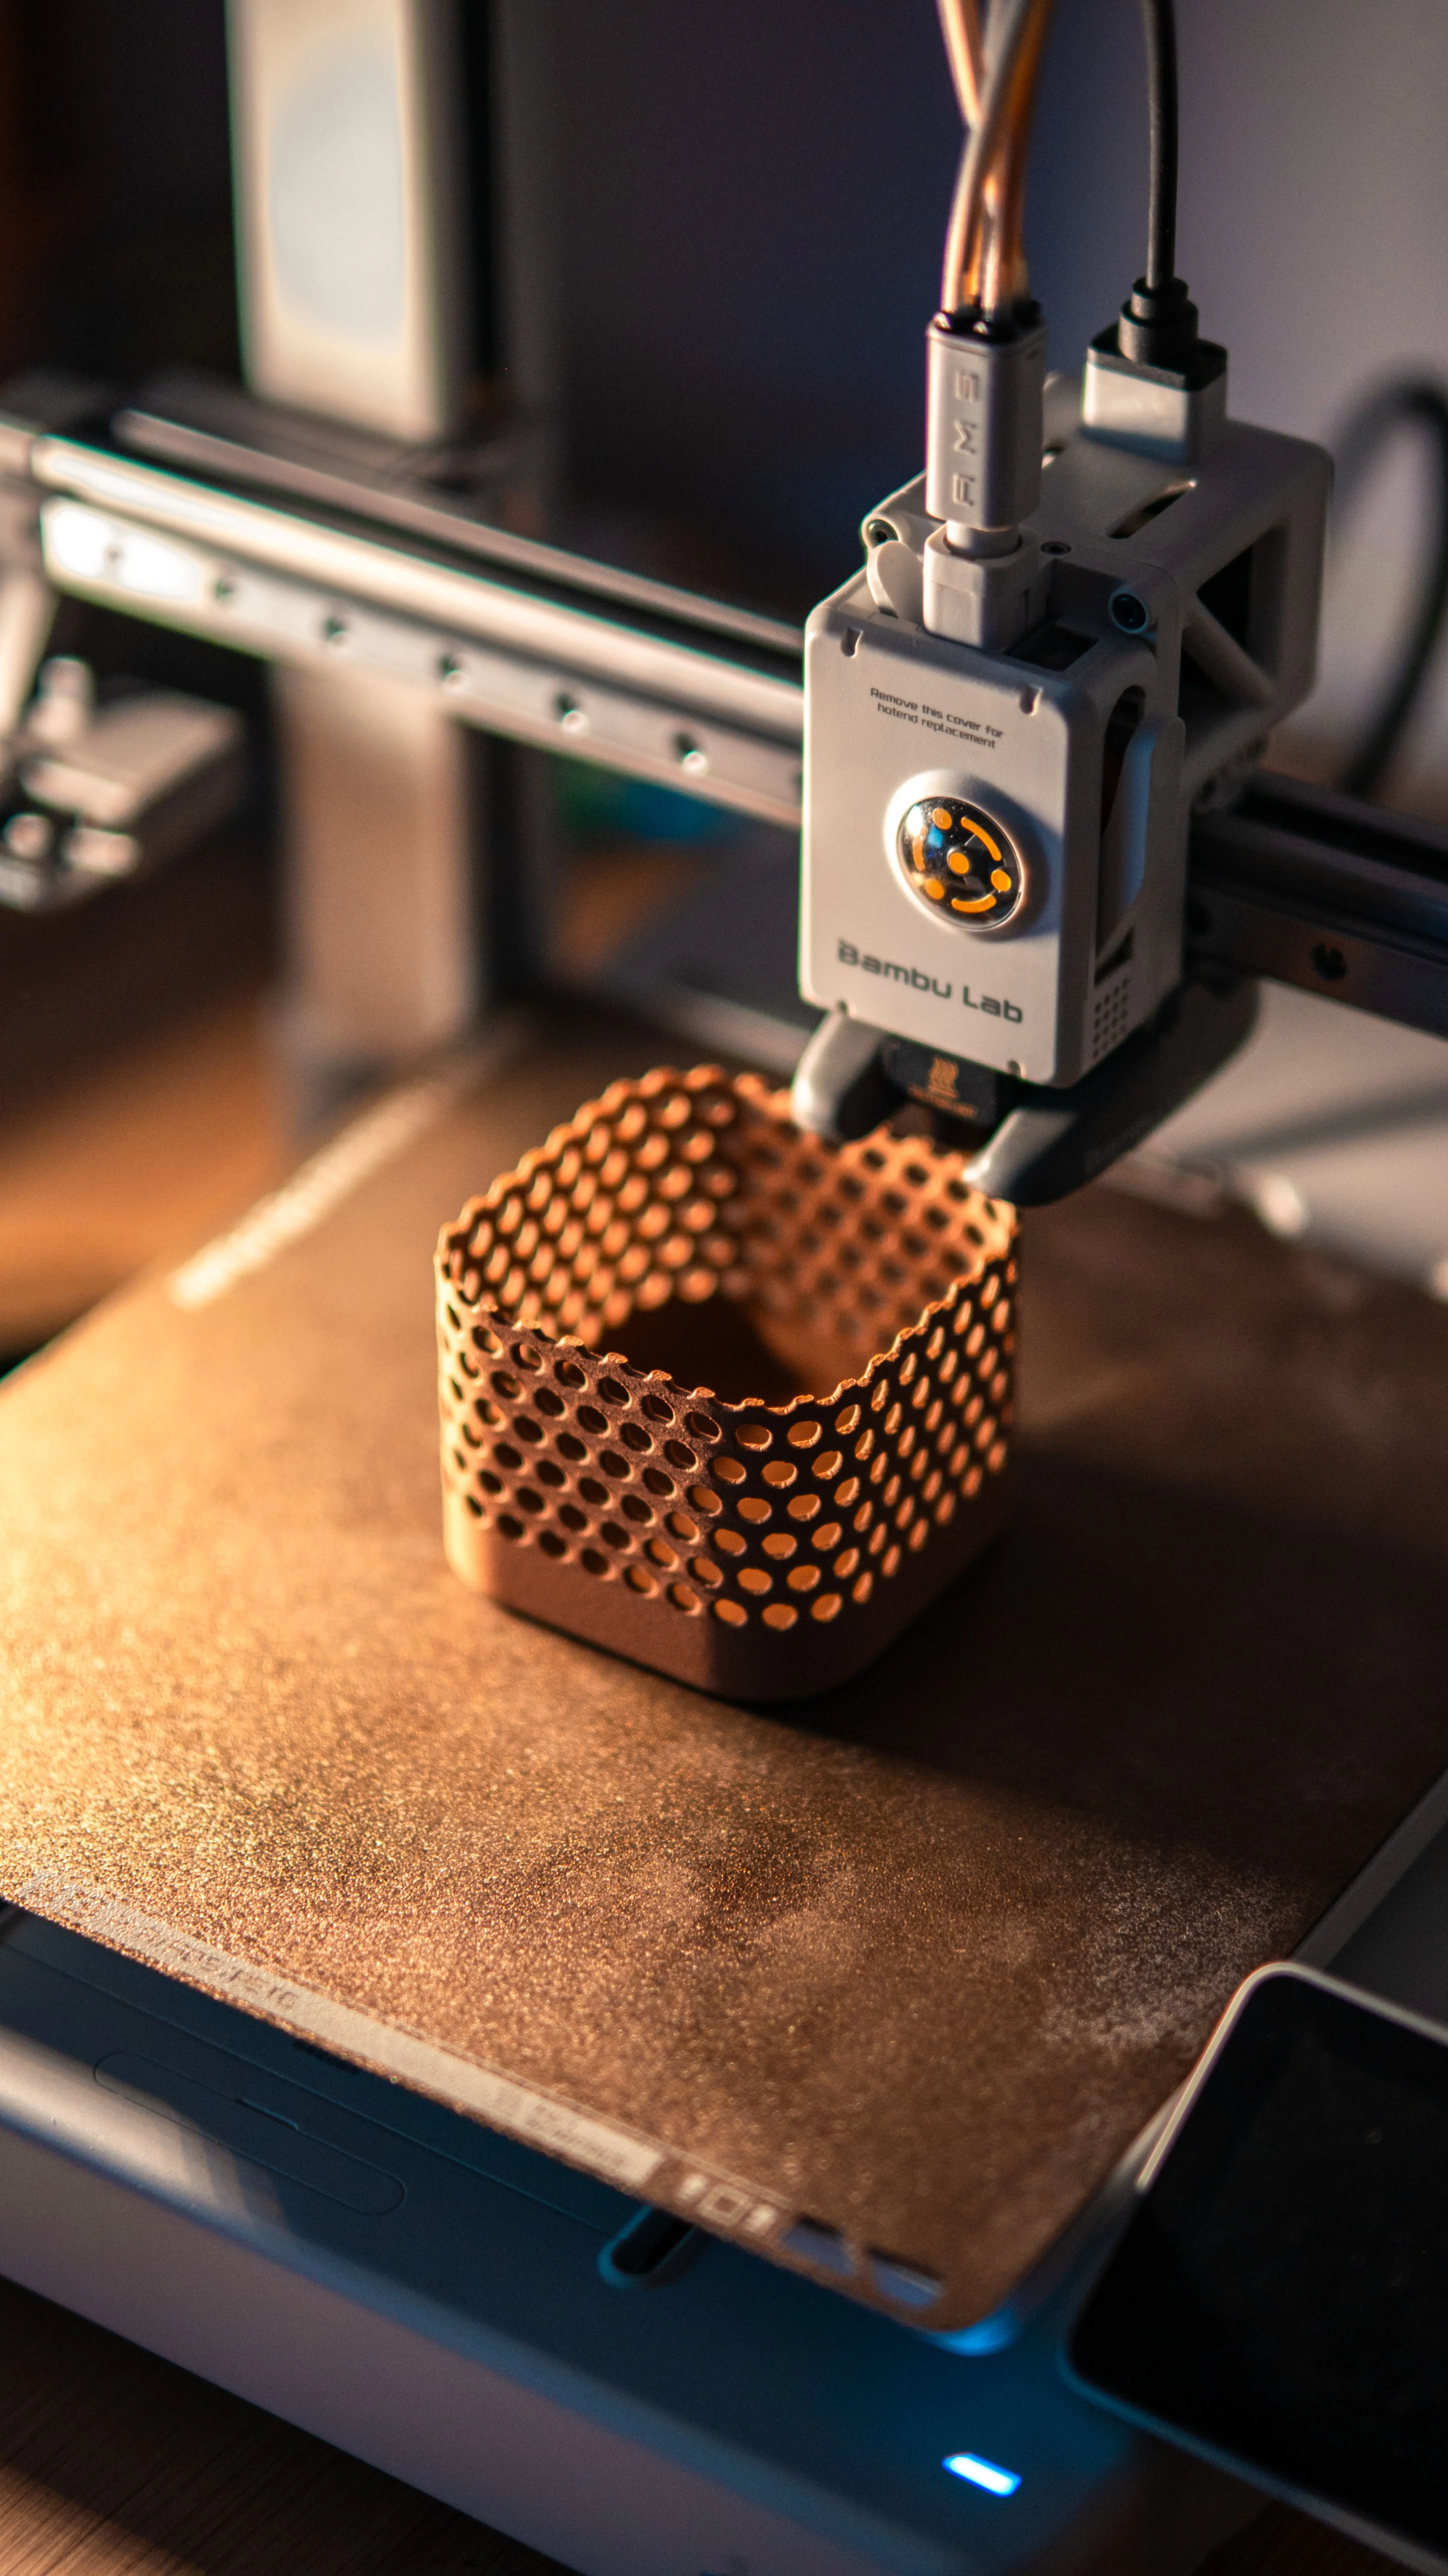
Costes fijos y variables en un negocio de impresión 3D.
Separar los gastos recurrentes de los costes que cambian con cada pedido hace más clara la fijación de precios y te ayuda a entender el resultado del negocio.
Decisiones basadas en resultados, no solo en facturación
Gestor 3DProducción con claridad
Cómo funciona
Un camino sencillo del inicio al resultado.
01
Anota todos los gastos
Registra los gastos mensuales y los artículos usados en cada producto o pedido.
02
Clasifica de forma sencilla
Separa lo que existe aunque no vendas de lo que aumenta cuando crecen la producción y las ventas.
03
Asigna costes al producto
Incluye material, energía, mano de obra, embalaje y otros componentes conocidos de la pieza.
04
Revisa el periodo
Compara facturación, costes y gastos para ajustar precios y prioridades del negocio.
Variables
Los costes variables aumentan a medida que produces y vendes
Filamento, resina, embalaje, tornillos, acabado, la energía de una impresión y las comisiones de venta son ejemplos de importes que suelen variar según el producto o el pedido.
Deben estar actualizados en la ficha del producto para que la sugerencia de precio siga la realidad de la producción.
Los costes fijos existen incluso en un mes con pocas ventas
El alquiler, internet, las herramientas por suscripción, la gestoría y parte del mantenimiento planificado pueden seguir existiendo aunque la producción baje.
No todos los gastos encajan directamente en una sola pieza. Seguir estos importes en el periodo te ayuda a decidir cuánto necesita facturar el negocio para sostenerse.
Cuidado
Evita llamar beneficio a todo el dinero que recibes
La facturación muestra la entrada de las ventas. Para conocer el resultado, resta los costes de los productos y los gastos del negocio en el mismo periodo.
Esta separación evita que tomes decisiones de compra o de descuento con un saldo que todavía tiene que cubrir gastos futuros.
Registra los costes para comparar periodos con seguridad
Registra las entradas y salidas a medida que se producen. Después, compara meses similares y observa qué productos, canales y máquinas aportan más al resultado.
Una clasificación sencilla y coherente es más útil que una lista extensa que nadie consigue mantener al día.
Puede tener las dos partes. Una factura mínima recurrente se parece a un gasto fijo; el consumo adicional de las horas de impresión acompaña a la producción.
¿El mantenimiento es un coste fijo o variable?
Depende del caso. Una revisión planificada puede tratarse como gasto recurrente; una reparación causada por el uso intensivo puede seguirse junto con la producción.
¿Tengo que repartir todos los costes fijos entre cada pieza?
No existe un único reparto correcto. Lo importante es seguir el total del negocio y usar una regla coherente al fijar precios y evaluar resultados.
 Gestor 3D